El negocio naviero de Maersk recupera terreno y dispara los ingresos en el tercer trimestre
El flete ha aumentado el 46% en todas las rutas comerciales y las toneladas han bajado ligeramente por el descenso de volúmenes en Oriente Medio
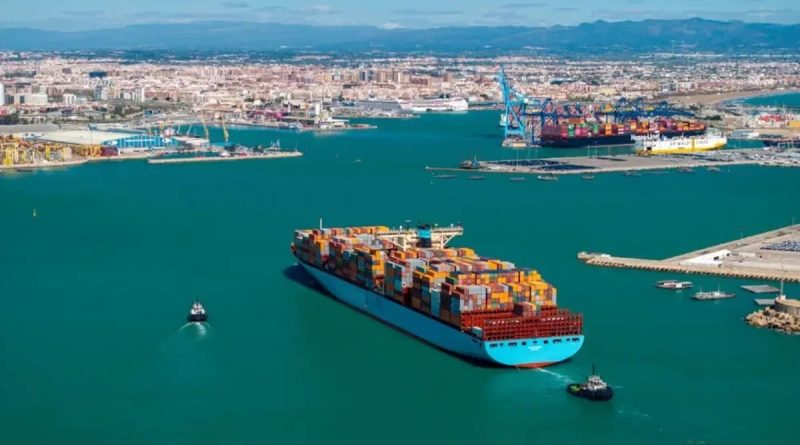
El transporte marítimo de contenedores del gigante AP Möller-Maersk ha logrado levantar cabeza en el tercer trimestre de este año, mejorando significativamente sus resultados económicos después de haberse desplomado en los tres primeros meses de 2026. Entre los principales motivos para esta recuperación se encuentran la estabilidad de los volúmenes y unas tarifas de flete más elevadas en un contexto de limitaciones de oferta en todo el sector. El segmento marítimo ha experimentado un desempeño financiero que se ha traducido en un Ebit el 357% más elevado, hasta los 2.307 millones de euros, y unos ingresos de 11.199 millones de euros, lo que supone un incremento del 37% respecto del mismo periodo del año anterior.
“Pese a la continua incertidumbre geopolítica y las disrupciones, el comercio global se ha mantenido resiliente”
Vincent Clerc Consejero delegado de Maersk
La tarifa media de flete ha crecido el 46% en todas las rutas comerciales, mientras que el volumen de carga transportada ha disminuido ligeramente, el 0,8%, por el descenso de los volúmenes en Oriente Medio, que se ha visto compensado, en gran medida, por el crecimiento en otras rutas comerciales. La recuperación del negocio marítimo, su core business, ha permitido a Maersk cerrar el tercer trimestre con un un aumento interanual del 27% en los ingresos, hasta los 16.113 millones de euros. El Ebitda del grupo ha aumentado hasta los 4.194 millones de euros y el Ebit se ha situado en 2.911 millones de euros. Con todo ello, el grupo danés ha elevado las previsiones para el año completo a un Ebitda subyacente de hasta 12.912 millones de euros y un Ebit subyacente de hasta 7.569 millones de euros.
Todo ello se ha producido en un contexto en el que la economía global ha mantenido un crecimiento resiliente y generalizado en el tercer trimestre, y la demanda global de contenedores ha crecido entre el 2% y el 4% interanual. “Tuvimos un trimestre sólido en todas nuestras áreas de negocio”, ha valorado el consejero delegado de Maersk, Vincent Clerc. “A pesar de la continua incertidumbre geopolítica y las disrupciones, el comercio global se ha mantenido notablemente resiliente”. Según la compañía, la demanda está impulsada no sólo por el consumo, sino cada vez más por inversiones en electrificación, energía y la rápida expansión de la infraestructura de Inteligencia Artificial, lo que genera importantes flujos de carga industrial en todo el mundo. “Hemos estado bien posicionados para captar esta demanda, con nuestra flota de buques a plena capacidad y una demanda que supera el espacio disponible en ciertas rutas”, asegura Clerc.
No obstante, las exportaciones asiáticas han registrado una desaceleración en julio y agosto, en medio de disrupciones relacionadas con las condiciones meteorológicas —que provocaron una considerable congestión portuaria que absorbió una parte significativa de la capacidad de los buques— y la alteración geopolítica por la situación en el estrecho de Ormuz. Por el lado de las importaciones, el menor crecimiento de la demanda en Europa y el efecto adverso de las importaciones de Medio Oriente han sido parcialmente compensados por un sólido crecimiento en África, Latinoamérica y Norteamérica.
En este contexto, el negocio de transporte marítimo de Maersk ha continuado aprovechándose de las condiciones favorables del mercado. A pesar de las condiciones en Asia, los volúmenes transportados se han mantenido elevados con una capacidad operativa media de 4.705 teus, registrándose un incremento del 2,2% respecto al mismo periodo del año pasado. A finales del tercer trimestre de este año, la flota estaba compuesta por 338 buques en propiedad y 416 buques fletados; de ellos, 58.000 teus —equivalentes al 1,2% de la flota— se encontraban inactivos (14 buques). Como parte de su programa de renovación de flota, Maersk ha realizado un pedido de 26 buques portacontenedores de combustible dual, con una capacidad de 18.600 teus cada uno. Los barcos, capaces de operar con GNL, serán entregados entre 2029 y 2030. La situación geopolítica y la congestión generalizada de la red han incrementado los costes operativos en torno al 18%, principalmente debido al alza en el coste del combustible, que ha subido el 49%. Los costes de la red —excluyendo el coste del combustible— han aumentado el 12%, mientras que los costes de manipulación de contenedores han crecido el 9,3%.
En la parte del negocio logístico de Maersk, los ingresos han ascendido el 13%, respaldados por el desarrollo de los volúmenes en la mayoría de los productos, tarifas elevadas y soluciones de conexión terrestre en Medio Oriente. Las ganancias han alcanzado los 4.007 millones de euros, mientras que el Ebit se ha incrementado el 19% hasta los 230 millones de euros, lo que se traduce en un margen Ebit del 5,8%. El crecimiento se ha visto impulsado por el segmento de transporte terrestre, especialmente gracias a las soluciones de conexión terrestre en la región del Golfo. El área de transitarios también ha mostrado un desempeño sólido, respaldada por un incremento en los volúmenes de transporte aéreo y logística de proyectos, mientras que la logística por contrato ha experimentado un crecimiento de los ingresos dentro de la división. En lo tocante al segmento de terminales (APM Terminals), se ha confirmado su posición dentro del grupo, alcanzando ingresos récord, “lo que demuestra la resiliencia de la cartera a pesar del impacto del conflicto en Oriente Medio”, con un incremento del 2,6% en el volumen, respaldado por un crecimiento del 14% en África y del 6,7% en Europa. El margen Ebitda ha ascendido hasta el 36,3% y el Ebit ha disminuido el 14%, situándose en 439 millones de euros. Por su parte, los ingresos han crecido el 4,9%, hasta los 1.352 millones de euros.
Por su parte, la tasa de utilización ha descendido ligeramente en el tercer trimestre, situándose en el 85%. Cabe mencionar los nuevos movimientos e inversiones de APM Terminals durante el tercer trimestre, con la construcción de la nueva terminal de Laldia en Bangladesh, que añadirá 900.000 teus de capacidad portuaria anual y el inicio de operaciones en Brasil con la llegada del primer buque comercial a la nueva terminal del complejo portuario de Suape, lo que añade inicialmente hasta 400.000 teus de capacidad anual de manipulación de contenedores.
Respecto a los resultados de Maersk correspondientes al acumulado de los primeros nueve meses del año, éstos también se han visto impulsados por unas tarifas de flete al alza (+18%) y unos volúmenes más elevados en el segmento marítimo (+3,9%), así como por el crecimiento continuo en las áreas de servicios logísticos y terminales. Los ingresos han aumentado el 15%, hasta los 41.675 millones de euros. Este incremento se ha producido por el aumento de 4.096 millones en el negocio marítimo, 1.246 millones en logística y 262 millones en terminales. El Ebitda ha aumentado el 23%, hasta situarse en 8.459 millones de euros. El segmento marítimo ha experimentado la mayor subida de beneficios antes de impuestos, con un crecimiento del 29%, seguido de los servicios logísticos (+12%) y de las terminales (+11%). El margen Ebit del grupo también ha crecido, el 11,1%.
@ElMercantil
