Las tensiones geopolíticas ponen en riesgo el transporte marítimo de fertilizantes
Los desvíos provocados por los conflictos en Ormuz y el mar Rojo elevan los plazos de entrega y los costes de un producto clave para la agricultura
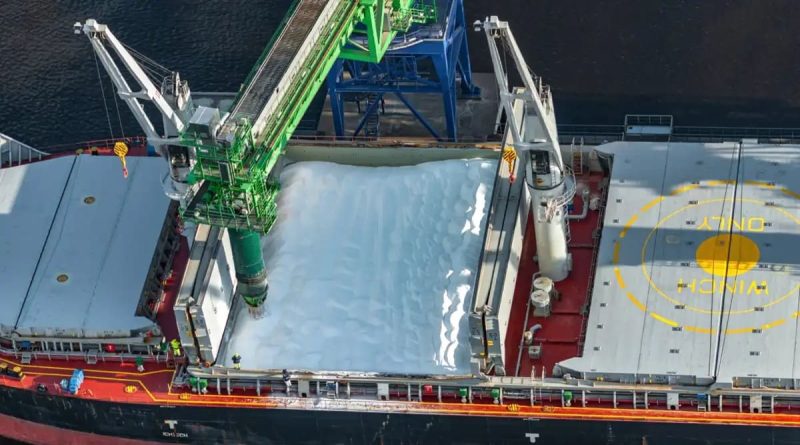
El comercio mundial de fertilizantes sufre las consecuencias derivadas de las tensiones geopolíticas que afectan al transporte marítimo internacional. Las restricciones a la navegación y los desvíos de los buques han alterado las rutas habituales, elevan los tiempos de tránsito y encarecen los envíos de una mercancía esencial para la producción agrícola. Además, esta crisis afecta tanto al transporte de los productos terminados como al suministro de las materias primas necesarias para su fabricación, lo que añade presión sobre una cadena logística que conecta grandes centros productores con los principales mercados agrarios.
El tráfico mundial de fertilizantes por vía marítima ha aumentado el 7,2% hasta julio de 2026
La dimensión de esta cadena logística se refleja en las previsiones de consumo de la Asociación Internacional de Fertilizantes (IFA) para el ejercicio 2025-2026, que sitúan la demanda mundial en 118,9 millones de toneladas de nitrógeno, 47,5 millones de toneladas de fósforo y 40,5 millones de toneladas de potasio. Estos volúmenes requieren una red marítima capaz de conectar los principales centros de producción con mercados situados a miles de kilómetros. De hecho, la plataforma de inteligencia de mercado AXSMarine registró cerca de 120 millones de toneladas de fertilizantes embarcados en todo el mundo hasta julio de 2025, el 7,2% más que en el mismo periodo del ejercicio anterior.
UNA OFERTA CONCENTRADA
La dependencia del transporte marítimo se combina con una elevada concentración geográfica de la oferta. Los datos de 2024 de la Organización Mundial del Comercio (OMC) sitúan a las economías del Golfo como principales exportadoras de fertilizantes nitrogenados, con el 24,8% del total mundial, por delante de Rusia, con el 15,5%; China, con el 9,9%, y Estados Unidos, con el 7,3%. En los fosfatados, Marruecos concentró el 23,8% de las exportaciones, seguido de China, con el 15,9%, y Rusia, con el 14,2%. Canadá encabezó las ventas internacionales de potasa, con el 36,2%, mientras que Rusia representó el 24,5%.
En Marruecos, el puerto de Jorf Lasfar destaca como el mayor recinto portuario exportador de fosfatos y constituye un ejemplo de integración entre actividad industrial y logística marítima. El grupo marroquí Office Chérifien des Phosphates (OCP), especializado en fosfatos y fertilizantes, lo define como el mayor complejo integrado del mundo para la producción de fertilizantes fosfatados. Este enclave reúne instalaciones para fabricar fertilizantes y ácido fosfórico y sulfúrico, además de capacidades de almacenamiento e infraestructuras industriales y energéticas. OCP sitúa su capacidad de producción en 15 millones de toneladas anuales de soluciones de nutrición vegetal. Además, la proximidad entre las instalaciones industriales y el puerto permite concentrar en un mismo lugar buena parte de las operaciones necesarias para preparar y expedir estos productos hacia los mercados internacionales.
LOS GRANDES COMPRADORES
Por el lado de la demanda, los principales mercados se encuentran repartidos entre distintas regiones. En 2024, Brasil representó el 12,7% de las importaciones mundiales de fertilizantes nitrogenados por valor. En los fosfatados, India concentró el 19,4% de las compras internacionales, mientras que China encabezó las importaciones de potasa, con el 18,6%, seguida de Brasil, con el 17,7%, y Estados Unidos, con el 17,5%.
El peso de Brasil en el comercio internacional de fertilizantes también se refleja en la actividad de sus puertos, que desempeñan una función clave en la recepción y distribución de estos productos hacia las zonas agrícolas. En 2025, los recintos portuarios de Paranaguá y Antonina movilizaron 11,61 millones de toneladas de fertilizantes, el 4% más que en 2024 y un récord histórico, según la Administración de los Puertos de Paranaguá y Antonina. En conjunto, esta instalación concentra más del 25% del consumo brasileño de estos productos, lo que lo convierte en uno de los principales puntos de entrada de fertilizantes destinados al mercado agrícola nacional.
ORMUZ, CORREDOR ESTRÁTEGICO
La concentración de la producción y la importancia de los corredores marítimos explican la exposición del sector a las alteraciones en el estrecho de Ormuz. En este contexto, la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo (Untacd) calcula que aproximadamente un tercio del comercio mundial de fertilizantes transportado por mar, unos 16 millones de toneladas, pasa por esta vía. La exposición alcanza también a las materias primas: la IFA atribuye a Irán, Qatar, Arabia Saudí, Emiratos Árabes Unidos y Bahréin el 34% del comercio mundial de urea y el 18% del de fosfato monoamónico (MAP) y fosfato diamónico (DAP), además del 23% del amoníaco y el 49% del azufre. A ello se suma la dependencia energética de la producción de nitrogenados, ya que el gas natural representa normalmente entre el 60% y el 80% de sus costes, según el Medium-Term Outlook Report 2026 de la IFA.
Las restricciones introducidas en 2026 podrían afectar hasta el 15% del comercio mundial de fertilizantes
Tras el inicio del conflicto el 28 de febrero de 2026, la Untacd constató una caída de más del 90% del tráfico por Ormuz durante los primeros días. Posteriormente, los tránsitos marítimos por esta vía llegaron a descender más del 95% tras la escalada, mientras que la OMC observó que los envíos de fertilizantes hacia destinos fuera del Golfo quedaron cerca de cero. Las alternativas a Ormuz también son limitadas: la IFA señala que Qatar, Emiratos Árabes Unidos, Bahréin y Kuwait disponen de un acceso alternativo limitado hacia el golfo de Omán, mientras que Arabia Saudí e Irán cuentan con salidas parciales por otras rutas. Arabia Saudí ha recurrido al puerto de Yanbu, en el mar Rojo, para mantener parte de sus exportaciones, aunque con mayores costes y restricciones logísticas. A pesar de ello, la OMC ha manifestado que estas rutas alternativas no han permitido recuperar los volúmenes habituales de exportación.
Además, la crisis del mar Rojo añade una segunda presión sobre los itinerarios. Los desvíos por el cabo de Buena Esperanza prolongan la navegación en determinadas conexiones entre Asia y Europa, aumentan las millas recorridas y el consumo de combustible y alargan la rotación de los buques. Algunas navieras han explorado durante 2026 la recuperación parcial de servicios por el mar Rojo y el canal de Suez, aunque mantienen otros itinerarios por el cabo. Ante estas disrupciones, la OMC calcula que las restricciones comerciales introducidas en 2026 podían afectar hasta al 15% del comercio mundial de fertilizantes; si se considera de facto la interrupción de las exportaciones del Golfo, el límite superior asciende al 23,3%, aunque no representa las pérdidas reales.
LA PRESIÓN SOBRE LOS PRECIOS
Las alteraciones en las rutas también han repercutido en los precios. La OMC sitúa la urea por encima de los 850 dólares por tonelada en abril de 2026, frente a unos 400 dólares antes del conflicto, antes de bajar a 453 dólares en junio. El fosfato diamónico (DAP) pasó de unos 580 a cerca de 770 dólares por tonelada. En palabras del economista jefe de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO), Máximo Torero, “esto no es solo una perturbación energética, es una perturbación sistemática que afecta a los sistemas agroalimentarios de todo el mundo”.
A estas variaciones se suman los fletes, el combustible y los seguros, que elevan el coste de la mercancía puesta en destino. “Los agricultores se enfrentan a una perturbación doble de los costos: el encarecimiento de los fertilizantes y el alza de precios de los combustibles afectan a toda la cadena de valor agrícola, incluidos el riego y el transporte”, ha añadido Torero. Respecto a ello, la directora general de la IFA, Alzbeta Klein, afirma que en la actualidad “la seguridad del suministro influye en los precios”, y por ello, “las mismas capacidades que antes se descartaban como ‘costes indirectos’ —redundancia, opcionalidad, reservas— son ahora fuentes directas de ventaja competitiva”.
LOS EFECTOS SOBRE LA PRODUCCIÓN AGRÍCOLA
El impacto de los retrasos también afecta al calendario agrícola. Ante la reunión ministerial MED9++, celebrada el pasado 7 de mayo de 2026, el director general de la FAO, QU Dongyu, ha destacado que “la agricultura se rige por un calendario de cultivos que no se puede posponer”. Una demora de pocas semanas puede impedir la aplicación de fertilizantes en el momento adecuado y afectar a cosechas posteriores. La organización ha advertido de que las alteraciones en Ormuz podrían repercutir en las próximas campañas y en el suministro alimentario durante la segunda mitad de 2026 y 2027. QU Dongyu también ha señalado que “esta no es solo una crisis geopolítica, sino también una perturbación en el núcleo del sistema agroalimentario mundial”.
Ante este escenario, la FAO y la IFA reivindican la importancia de diversificar los proveedores, reforzar las rutas alternativas y mejorar las capacidades de almacenamiento y logística. La resiliencia portuaria depende de disponer de espacio para almacenar mercancía, capacidad de descarga, conexiones terrestres y posibilidades de recibir productos de distintos orígenes. En los centros exportadores, contar con varias salidas marítimas reduce la dependencia de un único corredor; y en los mercados importadores, disponer de distintas puertas de entrada facilita la redistribución de las cargas cuando cambian las condiciones de seguridad o coste.
@ElMercantil
